En la semana del 28 de septiembre, los precios semanales aumentaron en la mayoría de los mercados eléctricos europeos, favorecidos por la caída de la producción solar. España y Portugal alcanzaron sus precios diarios más altos desde diciembre de 2022. Aunque la producción fotovoltaica descendió, Portugal e Italia registraron máximos históricos para un día de octubre, y Portugal un récord eólico para un día de septiembre. El gas TTF subió por las bajas reservas europeas y la tensión en el estrecho de Ormuz
Producción solar fotovoltaica y producción eólica
En la semana del 28 de septiembre, la producción solar fotovoltaica disminuyó en los principales mercados eléctricos europeos respecto a la semana anterior. España y Francia registraron los mayores descensos, del 34% en ambos casos. En Portugal, la producción cayó un 24% y encadenó su tercera semana consecutiva de descensos. Alemania registró una caída del 19%, mientras que Italia presentó el menor descenso, del 0,7%. Alemania, Francia, España e Italia revirtieron así los aumentos de la semana anterior.
Durante la semana, Portugal e Italia alcanzaron récords de producción solar fotovoltaica para un día de octubre. Portugal registró 26 GWh el 1 de octubre e Italia 123 GWh el 4 de octubre. Ese mismo día, Alemania alcanzó 256 GWh, la segunda producción solar fotovoltaica más alta para un día de octubre de su historia.
Para la semana del 5 de octubre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a aumentos de la producción en los mercados alemán, español e italiano.
En la semana del 28 de septiembre, la producción eólica aumentó en la mayoría de los principales mercados eléctricos europeos respecto a la semana anterior. Portugal registró el mayor incremento, del 108%, seguido de España, con una subida del 55%, y Francia, con un 50%. Los tres mercados volvieron a registrar aumentos tras los descensos de la semana anterior. En cambio, la producción eólica disminuyó en Italia y Alemania. Italia registró la mayor caída, del 69%, tras el aumento de la semana anterior. En Alemania, la producción bajó un 20% y encadenó su segunda semana consecutiva de descensos.
Durante la semana, Portugal alcanzó un récord de producción eólica para un día de septiembre, con 90 GWh el 29 de septiembre.
Para la semana del 5 de octubre, las previsiones de producción eólica de AleaSoft Energy Forecasting indican aumentos de la producción en los mercados alemán, italiano y francés. En cambio, la producción eólica disminuirá en los mercados portugués y español.
Demanda eléctrica
En la semana del 28 de septiembre, la demanda eléctrica aumentó en Bélgica, Alemania y Francia respecto a la semana anterior. Bélgica registró el mayor incremento, del 3,6%, seguida de Alemania, con una subida del 3,2%. Ambos mercados revirtieron así los descensos de la semana anterior. En Francia, la demanda aumentó un 0,4% tras tres semanas consecutivas de descensos.
En cambio, la demanda disminuyó en Portugal, España, Italia y Gran Bretaña. Portugal registró el mayor descenso, del 4,3%, tras cuatro semanas consecutivas de aumentos. En España e Italia, la demanda bajó un 1,1% y un 0,8%, respectivamente, y ambos mercados encadenaron su cuarta semana consecutiva de descensos. Gran Bretaña registró el menor descenso, del 0,3%, tras el aumento de la semana anterior.
Durante la semana, las temperaturas medias aumentaron en Alemania, Bélgica y Francia respecto a la semana anterior. Alemania registró la mayor subida, de 3,4°C, seguida de Bélgica, con 1,6°C, y Francia, con 0,8°C. En cambio, las temperaturas descendieron 2,0°C en Portugal, 1,3°C en España, 0,7°C en Italia y 0,3°C en Gran Bretaña.
Para la semana del 5 de octubre, las previsiones de demanda de AleaSoft Energy Forecasting indican aumentos en los mercados portugués, británico y francés. Por el contrario, la demanda disminuirá en los mercados italiano, español, alemán y belga.
Mercados eléctricos europeos
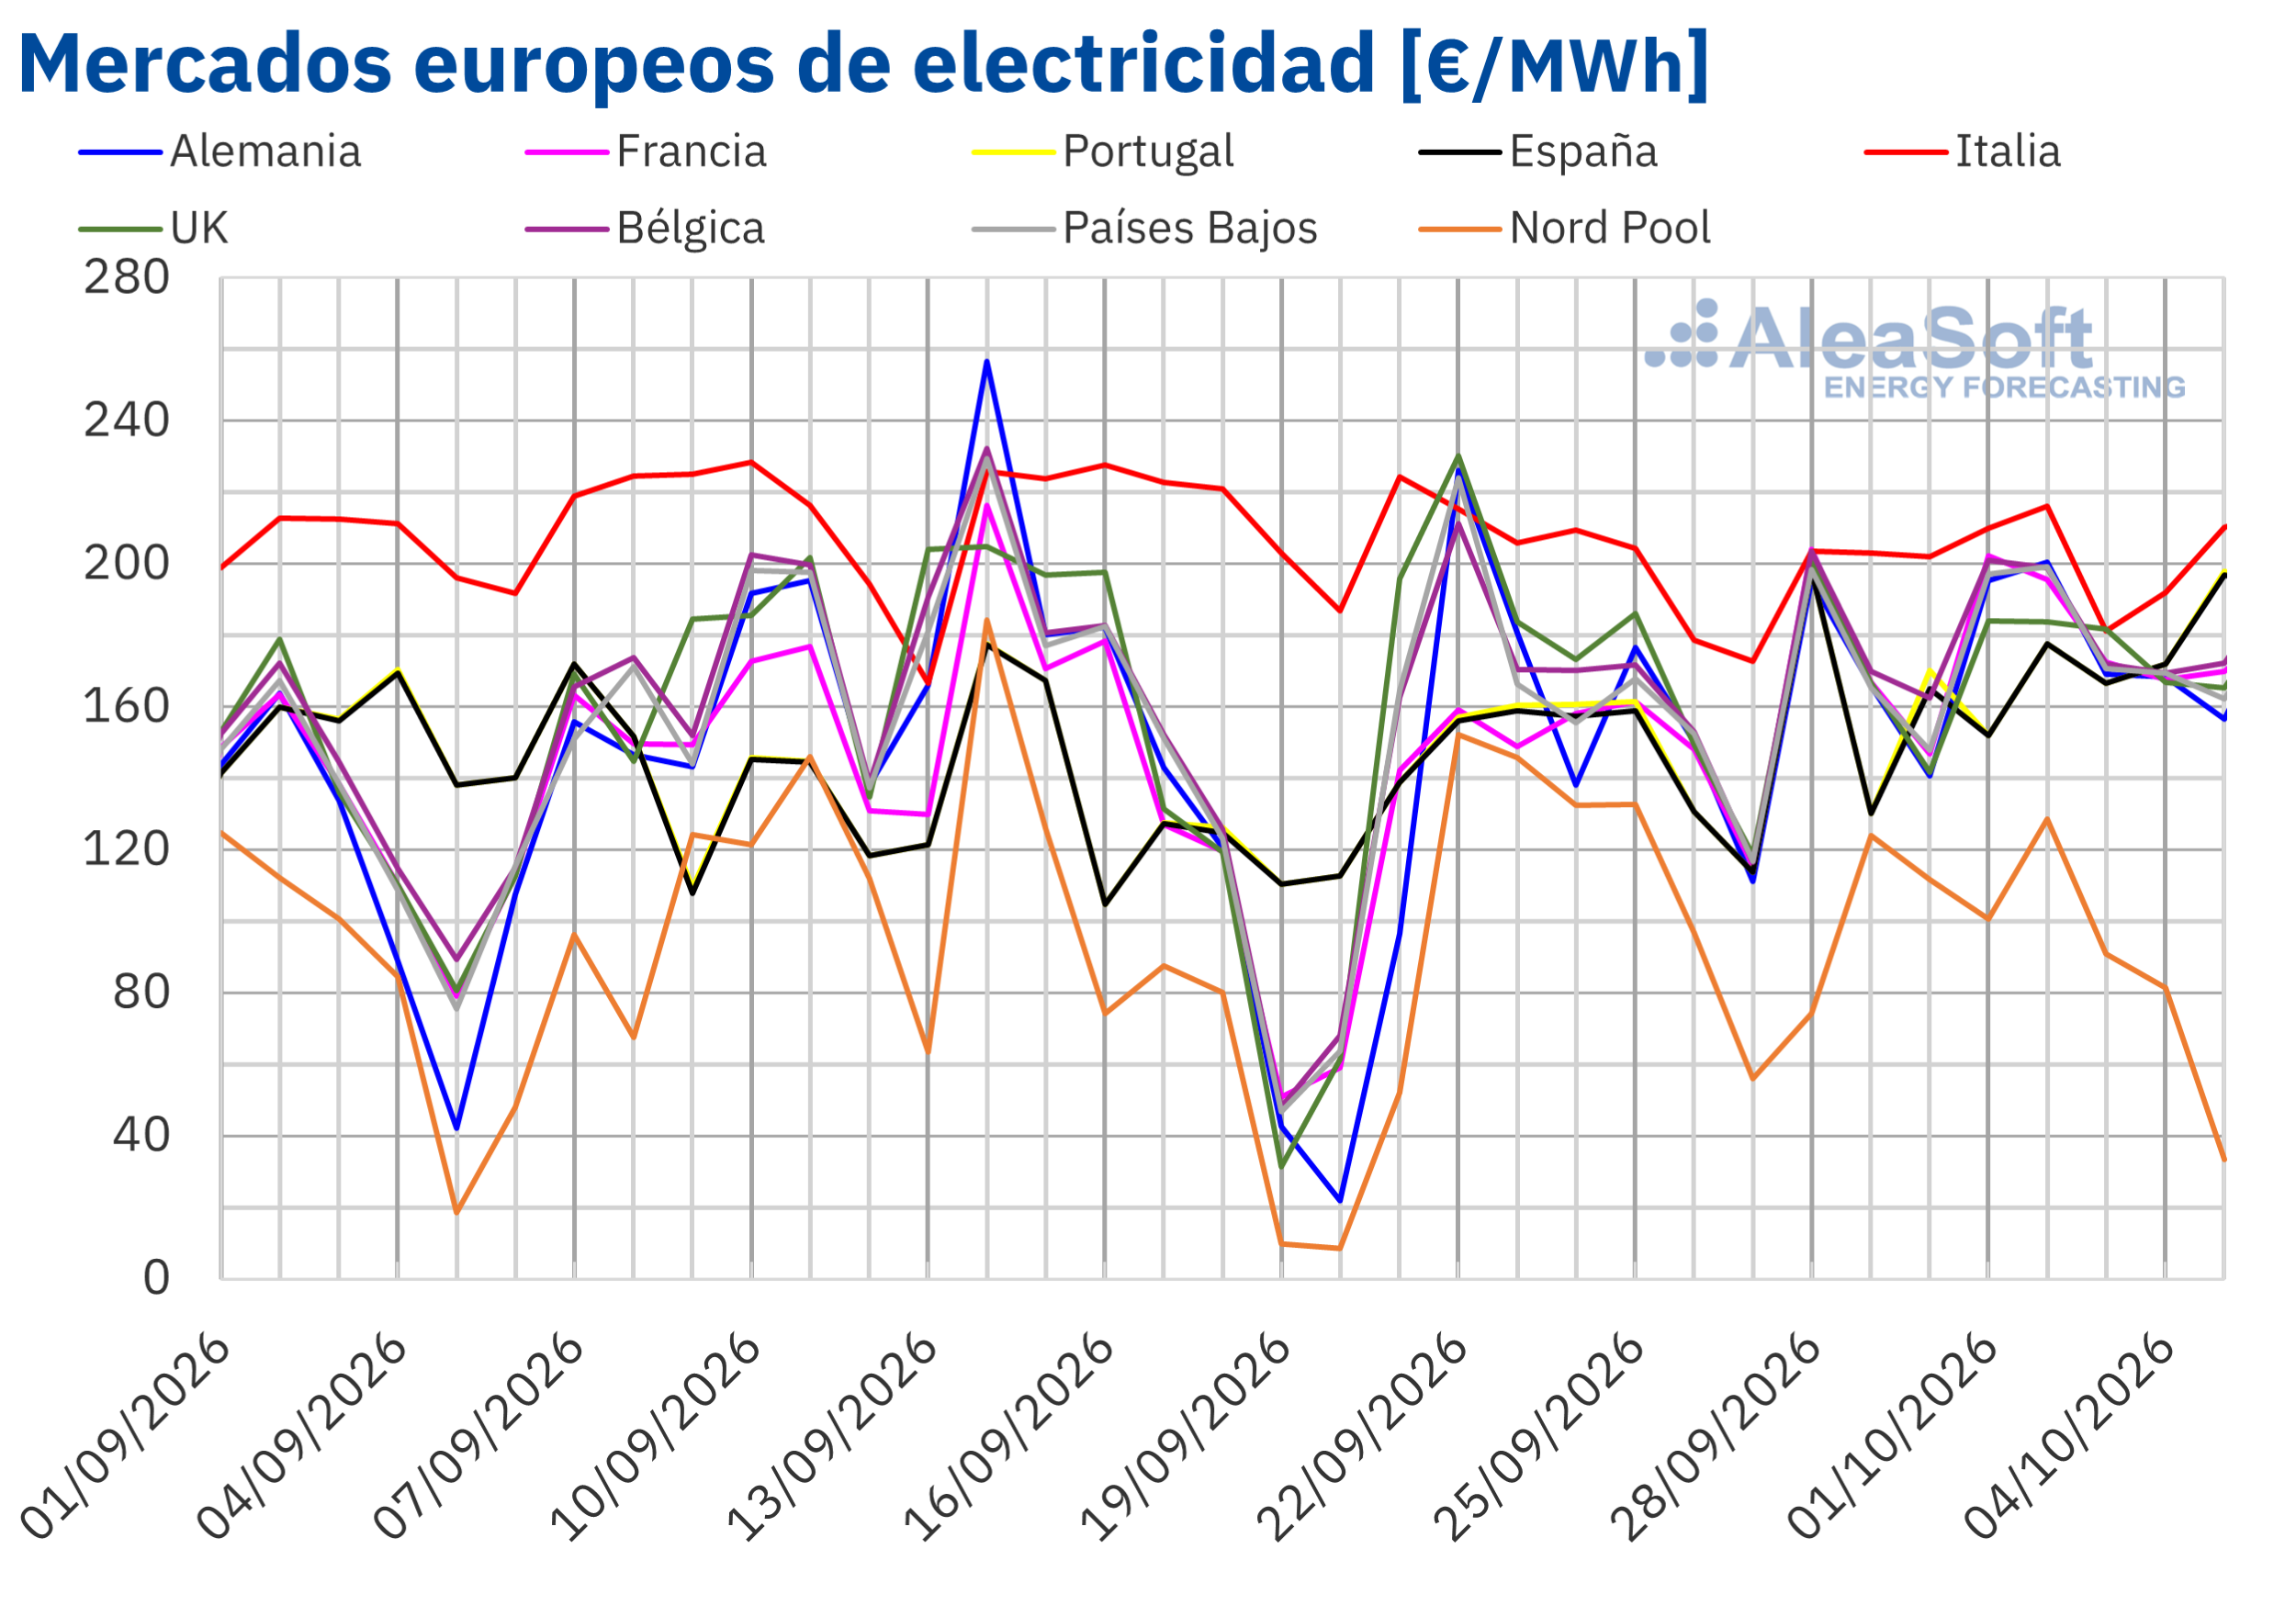
Los precios promedio semanales de la mayoría de los principales mercados eléctricos europeos aumentaron en la semana del 28 de septiembre respecto a la semana anterior. El mercado francés registró el mayor incremento, del 21%, seguido del mercado español, con una subida del 15%. Los precios también subieron un 14% en Alemania y Portugal. Los mercados neerlandés y belga registraron los menores incrementos, del 8,7% y el 10%, respectivamente. En cambio, los precios bajaron en el mercado nórdico, el británico y el italiano. El mercado nórdico registró el mayor descenso, del 7,4%, mientras que los mercados italiano y británico bajaron un 0,2% y un 1,0%, respectivamente.
El mercado italiano registró de nuevo el mayor promedio semanal, de 201,10 €/MWh, mientras que el mercado nórdico presentó el menor, de 101,57 €/MWh. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios promedio semanales estuvieron entre los 165,90 €/MWh de España y los 182,40 €/MWh de Bélgica.
Por lo que respecta a los precios diarios, la mayoría de los mercados registraron sus precios más altos de la semana el lunes 28 de septiembre. Ese día, los mercados portugués y español alcanzaron 198,10 €/MWh y 198,05 €/MWh, respectivamente. Según los datos analizados en AleaSoft Energy Forecasting, fueron los precios más elevados de ambos mercados desde el 6 de diciembre de 2022. El mismo día, los mercados francés, belga y británico registraron sus máximos semanales, de 203,94 €/MWh, 203,46 €/MWh y 200,45 €/MWh, respectivamente. Los mercados alemán, neerlandés, italiano y nórdico alcanzaron sus precios más altos de la semana el viernes 2 de octubre. Ese día, el mercado italiano registró 216,17 €/MWh, el precio diario más alto de la semana entre los mercados analizados. Además, los precios de este mercado se mantuvieron por encima de 200 €/MWh de lunes a viernes. El día 2 de octubre, los mercados alemán y neerlandés alcanzaron 200,50 €/MWh y 199,03 €/MWh, respectivamente, y el mercado nórdico, 128,48 €/MWh.
Por otra parte, el mercado nórdico registró el precio más bajo de la semana entre los mercados analizados, de 74,29 €/MWh, el lunes 28 de septiembre. Los mercados español y portugués registraron su mínimo semanal, de 130,10 €/MWh en ambos casos, el martes 29 de septiembre. Al día siguiente, el 30 de septiembre, los mercados alemán, británico, francés, neerlandés y belga registraron sus precios más bajos de la semana, entre los 140,75 €/MWh de Alemania y los 162,48 €/MWh de Bélgica. El mercado italiano registró su mínimo semanal, de 181,10 €/MWh, el sábado 3 de octubre.
El descenso de la producción solar en todos los mercados analizados favoreció la subida de los precios. En Alemania, la caída de la producción eólica y el aumento de la demanda también contribuyeron al incremento, al igual que el aumento de la demanda en Bélgica y Francia. En cambio, el descenso de la demanda contribuyó al descenso de los precios en Italia y Gran Bretaña.
Las previsiones de precios de AleaSoft Energy Forecasting indican que en la semana del 5 de octubre los precios bajarán en la mayoría de los mercados eléctricos europeos analizados. En cambio, los precios subirán en los mercados español, portugués e italiano.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front‑Month en el mercado ICE alcanzaron su precio de cierre máximo semanal, de 105,28 $/bbl, el lunes 28 de septiembre. Este precio fue un 0,9% superior al del viernes anterior. Posteriormente, los precios descendieron en tres de las cuatro sesiones restantes. El viernes 2 de octubre, los futuros registraron su precio de cierre mínimo semanal, de 102,25 $/bbl. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más bajo desde el 23 de septiembre y un 2,0% inferior al del viernes anterior.
Al inicio de la semana, el rechazo del presidente de Estados Unidos a la propuesta de paz iraní, que implicaría la reapertura del estrecho de Ormuz en un plazo de siete días, impulsó los precios al alza. En los días siguientes, el estancamiento de las conversaciones entre Estados Unidos e Irán pesó sobre el mercado. La recuperación gradual de las exportaciones de crudo del Golfo, con la reanudación de las operaciones del oleoducto Este-Oeste de Arabia Saudí, y el aumento de los inventarios de crudo de Estados Unidos favorecieron el descenso de los precios.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el lunes 28 de septiembre registraron un precio de cierre de 73,44 €/MWh, un 1,9% superior al del viernes anterior. El martes 29 de septiembre, tras una caída del 4,9% respecto al día anterior, estos futuros alcanzaron su precio de cierre mínimo semanal, de 69,81 €/MWh. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más bajo desde el 29 de agosto. Posteriormente, los precios aumentaron durante el resto de la semana. El viernes 2 de octubre, alcanzaron su precio de cierre máximo semanal, de 74,76 €/MWh, un 3,7% superior al del viernes anterior.
Las reservas de gas de la Unión Europea se situaron en torno al 71% de su capacidad a principios de octubre, por debajo de la media de los últimos cinco años para estas fechas. La tensión en el estrecho de Ormuz mantiene limitados los envíos de GNL desde Oriente Medio hacia Europa, ejerciendo presión al alza sobre los precios de los futuros de gas TTF.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el lunes 28 de septiembre alcanzaron su precio de cierre máximo semanal, de 86,17 €/t. Este precio, ya fue un 0,7% inferior al del viernes anterior. Posteriormente, los precios descendieron en tres de las cuatro sesiones restantes. El viernes 2 de octubre registraron su precio de cierre mínimo semanal, de 84,40 €/t. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más bajo desde el 5 de septiembre y un 2,8% inferior al del viernes anterior.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 15 de octubre, AleaSoft Energy Forecasting celebrará la edición número 70 de su serie de webinars mensuales. El webinar de octubre contará con la participación de Deloitte por séptimo año consecutivo. Los ponentes compartirán su visión sobre la financiación de proyectos de energías renovables y almacenamiento en el escenario actual de los mercados de energía. La sesión analizará la evolución reciente de los principales mercados de energía europeos y sus perspectivas para el invierno 2026-2027, con especial atención a los elevados precios del gas y a las señales que muestran los mercados de futuros de electricidad para los próximos meses. El webinar también abordará las perspectivas de las baterías y la hibridación, su papel en el desarrollo de nuevos proyectos y los principales retos y oportunidades asociados a estas tecnologías. Además, analizará el papel de las previsiones de mercado en los procesos de financiación, las auditorías y la valoración de carteras. Los ponentes serán Jaume Pujol Benet, Partner, Financial Advisory en Deloitte, Álvaro Antón Azcoiti, Director, Corporate Finance Energy en Deloitte, Ricardo Benito Pascual, Director, Corporate Finance Energy en Deloitte, Álvaro Osés Lainez, Manager, Treasury Advisory en Deloitte, y Oriol Saltó i Bauzà, Associate Partner en AleaSoft. Todos ellos participarán también en la mesa de análisis, que solo tendrá lugar en el webinar en español. En el webinar en español, Antonio Delgado Rigal, fundador y CEO de AleaSoft, moderará la sesión y la mesa de análisis.
Fuente: AleaSoft Energy Forecasting.
Powered by WPeMatico
Ir a la fuente
Author: